出張買取を始めるために、最初から会社を作る必要はありません。
個人事業主でも、必要な許可と書類を整えれば出張買取を始められます。むしろ、一人で小さく試す段階では、法人を作ることより「事業のお金を分ける」「帳簿を残す」「古物商許可を営業形態に合わせて取得する」ことの方が先です。
法人か個人かは、買取ができるかどうかではなく、責任・信用・税務・固定費をどう持つかの違いです。
まず個人事業主で始め、問い合わせ、買取、販売、入金までの流れが再現できてから法人化を検討する方法で問題ありません。ただし、開業届を出しただけで営業できるわけではなく、中古品を買い取って販売する事業では古物商許可などの確認が別に必要です。
個人事業主でも出張買取は始められる
「出張買取をするなら株式会社にしなければいけない」と考える人がいますが、事業形態だけを理由に法人化する必要はありません。個人で事業を営み、個人名義で古物商許可を受けて活動する形もあります。
ただし、「個人でできる」と「何も手続きせず始められる」は別です。お客様から中古品を買い取り、販売して利益を得るなら、営業内容に応じて古物営業法上の許可や本人確認、取引記録などを整えます。訪問先で買い取るなら行商の扱い、消費者宅での取引なら特定商取引法上の訪問購入も確認が必要です。
出張買取の開業、集客、査定、販売までの全体手順は、未経験から出張買取を始める完全ガイドで順番にまとめています。この記事では、その中でも「どの事業形態で始めるか」に絞ります。
個人事業主と法人の違いを先に整理する
個人と法人の違いを、節税だけで決めると判断を誤ります。売上規模、利益、取引先、採用、共同経営、社会保険、融資、廃業時の手続きまで含めて考える必要があります。
| 比較項目 | 個人事業主 | 法人 |
|---|---|---|
| 始めやすさ | 届出を中心に始めやすい | 設立登記や定款などが必要 |
| 維持コスト | 比較的抑えやすい | 赤字でも生じる税負担や専門家費用を含め固定費が増えやすい |
| 信用 | 実績や許可、サイト、対応で積み上げる | 法人であることが取引条件になる場面がある |
| 責任 | 事業上の責任を個人が負う | 原則として法人と個人は別人格。ただし代表者保証等は別問題 |
| 税務 | 所得税は所得に応じた税率 | 法人税等。役員報酬や社会保険も設計対象 |
| 向く段階 | 一人で小さく検証する段階 | 利益が安定し、人員・融資・法人取引を広げる段階 |
法人の方が必ず得でも、個人の方が必ず簡単でもありません。たとえば従業員を雇う、倉庫を借りる、法人契約を増やす段階では法人の利点が大きくなる一方、依頼がまだない状態で法人を作ると、売上より先に管理コストが発生します。
開業前に決めるのは屋号よりお金の流れ
屋号を考える作業は楽しいのですが、屋号が決まっただけでは事業は動きません。先に、生活のお金と買取事業のお金をどこで分けるか決めてください。
事業用口座
売上入金、広告費、仕入れ、送料、備品などを一つの口座へ集めます。生活費と混ざると、利益と現金残高の区別がつきにくくなります。
事業用の決済手段
カードや電子決済を分け、何の支払いか後から説明できる状態にします。買取代金の支払方法も記録と合わせて決めます。
記録する項目
売上、買取額、販売手数料、送料、交通費、広告費、在庫、入出金日を記録します。通帳残高だけでは利益は分かりません。
口座名義に屋号を付けられるか、必要書類は何かは金融機関ごとに異なります。屋号付き口座が作れるまで待つより、まず取引を混ぜない運用を作る方が実務では効きます。
開業届は現在の提出期限を確認する
制度の期限は古い記事をそのまま信じないでください。国税庁の2026年の案内では、個人事業の開業・廃業等届出書は「開業した年分の所得税の確定申告期限」までとされています。以前の「開業後1か月以内」という情報が残っているページもあるため、提出時点の国税庁案内を確認します。
開業届は、税務署へ事業開始を届け出る書類です。古物商許可の代わりではありません。開業届を出しても、許可が必要な古物営業を許可前に始めてよいことにはならない点を分けて考えます。
開業届は税務上の届出、古物商許可は古物営業の許可です。屋号の決定、銀行口座の作成、開業届、古物商許可はそれぞれ目的が違います。
青色申告と白色申告は「色」より帳簿で考える
青色申告には一定の要件を満たした場合の特別控除などがありますが、申請期限や記帳方法を守る必要があります。国税庁は、原則として青色申告を始めたい年の3月15日まで、新規開業が1月16日以降なら開業日から2か月以内に青色申告承認申請書を提出するよう案内しています。
白色申告でも、帳簿を付けなくてよいわけではありません。売上、仕入れ、経費、在庫、領収書などを残す必要があります。出張買取では一つの商品について、買い取った日と売れた日が別になるため、現金の動きだけを見ていると計算が崩れます。
買取資金が出た月は利益が少なく見え、在庫が売れた月は実態以上に儲かったように見えます。
買取額、売価、販売費、在庫期間を商品ごとに残し、月次では売上と必要経費を集計します。
どちらを選ぶか迷うなら、開業予定日、所得見込み、家族への給与、電子申告の可否などを整理し、税務署や税理士へ確認してください。この記事だけで個別の税額判断はできません。
売上と所得を混同すると資金が足りなくなる
国税庁が示す事業所得の基本は「総収入金額-必要経費=事業所得」です。売上はお客様や販売先から入った金額、所得はそこから必要経費を差し引いた後の金額です。さらに、所得と手元現金も同じではありません。
- 販売売上:300,000円
- 売れた商品の買取原価:120,000円
- 販売手数料・送料:45,000円
- 交通費・広告費・備品:35,000円
- この単純例での差額:100,000円
ただし、同じ月に次の在庫を150,000円分買っていれば、口座残高は減るかもしれません。在庫は将来売れる可能性があっても、今すぐ生活費や税金に使える現金ではありません。売上、利益、在庫、現金を4つに分けて見ます。
古物商許可は個人名義と法人名義で別に考える
個人で取得した古物商許可が、法人を設立したときにそのまま法人へ移るとは考えないでください。申請主体が個人から法人へ変わるため、法人化を見据える場合は、現在の管轄警察署へ必要な手続きを事前に確認します。
許可申請の必要書類や費用の全体は、既存の出張買取の古物商許可申請ガイドへ分けています。本人確認と契約書面は、出張買取に必要な契約書と本人確認も確認してください。
法人化を検討するタイミング
売上が一度大きくなっただけで法人化を決めるのは早いです。利益が継続するか、業務が一人の時間を超えているか、取引先から法人を求められているかを見ます。
- 利益が数か月ではなく継続している
- スタッフ採用や外注を増やす予定がある
- 法人でなければ契約しにくい取引先がある
- 融資、車両、倉庫、設備投資を本格化する
- 個人と事業の責任・資産を分ける必要が高まった
- 税金だけでなく社会保険や維持費を含めて試算した
税額は家族構成、他の所得、役員報酬、地域、社会保険などで変わります。「売上が○円を超えたら必ず法人」という一本線では決められません。
個人で始める判断を3つのケースで考える
売上の数字だけで事業形態を決めず、事業の状態で考えます。以下は判断方法を示す例であり、税務上の個別結論ではありません。
月末に確認する数字
開業届を出して安心するのではなく、毎月同じ数字を見ます。これが将来法人化するか、個人のまま続けるかの資料になります。
- 販売が完了した売上
- 売れた商品の買取原価
- 月末に残る在庫額と件数
- 販売手数料、送料、交通費、広告費
- 税金や保険のために分けた現金
- 問い合わせ、訪問、成立の件数
- 一件あたり利益と作業時間
- 生活費を除いた事業用口座の残高
売上が増えても、在庫と借入だけが増えているなら強い事業とは言えません。利益が同じでも、現金化まで90日かかる月と14日で戻る月では、次の買取へ使える資金が違います。
個人事業主で始める実務の順番
書類を出す順番だけでなく、実際に1件を完了できる順番に並べます。
扱う商品と販売先を決める
何でも買うのではなく、自分が相場を調べられ、売り切れる商品から始めます。
許可と税務手続きを確認する
管轄警察署と国税庁の案内を確認し、必要な申請・届出を期限内に進めます。
口座と帳簿を分ける
入出金、在庫、商品別利益を初日から記録できる形にします。
契約・本人確認・台帳を準備する
問い合わせ後に調べ始めるのではなく、集客開始前に書類と運用を完成させます。
小さく1件を完了する
問い合わせから販売・入金まで終え、時間、経費、利益、在庫期間を記録します。
開業初月に迷いやすい費用の分け方
個人事業では、同じ支払いでも事業に使った部分と生活に使った部分が混ざることがあります。たとえば自家用車を訪問にも使う場合、ガソリン代の全額を自動的に事業経費とするのではなく、走行記録などから事業利用分を説明できるようにします。自宅の通信費や家賃も同じ考え方です。具体的な按分方法は利用実態で変わるため、税務署や税理士へ確認してください。
| 支払い | 残す資料 | 月末の確認 |
|---|---|---|
| 商品買取代金 | 契約書、支払記録、商品番号 | 在庫と帳簿が一致するか |
| 販売手数料・送料 | 販売明細、送り状、請求書 | 商品別利益へ反映したか |
| 車両・交通費 | 訪問日、行先、走行距離、領収書 | 私用分と説明可能に分けたか |
| 広告費 | 媒体、期間、請求書、案件番号 | 問い合わせと利益へつながったか |
| 現金支払い | 領収書と支払目的 | 口座外の動きを記帳したか |
領収書を集めるだけでは、在庫と利益は見えません。買取時に商品番号を付け、売れたときに買取額と販売経費を呼び出せる形にします。月末には帳簿残高と口座・現金・在庫を照合します。税金を払う時期になってから一年分を整理するより、毎週15分でも記録を閉じる方が誤差を見つけやすくなります。
個人事業主として始める前の最終確認
屋号が決まらないと開業できませんか?
屋号より先に、取引主体、入出金、許可、帳簿を整理します。屋号は信用表示に使えますが、個人名義で必要な手続きとの違いを混同しないでください。
赤字なら帳簿を付けなくてもよいですか?
赤字かどうかは記録しなければ判断できません。売上が少ない時期も、買取額、在庫、経費、入金を残します。
売上が増えたらすぐ法人化すべきですか?
売上だけで決めず、継続する所得、採用、取引条件、社会保険、融資、事務負担を並べて試算します。一時的な高額売上と、再現する利益を分けてください。
まとめ|最初に会社を作るより事業を分けて管理する
- 出張買取は個人事業主でも始められる
- 開業届と古物商許可は別の手続き
- 白色申告でも記帳は必要
- 売上・所得・在庫・現金を分けて見る
- 法人化は利益の継続、採用、融資、取引条件で判断する
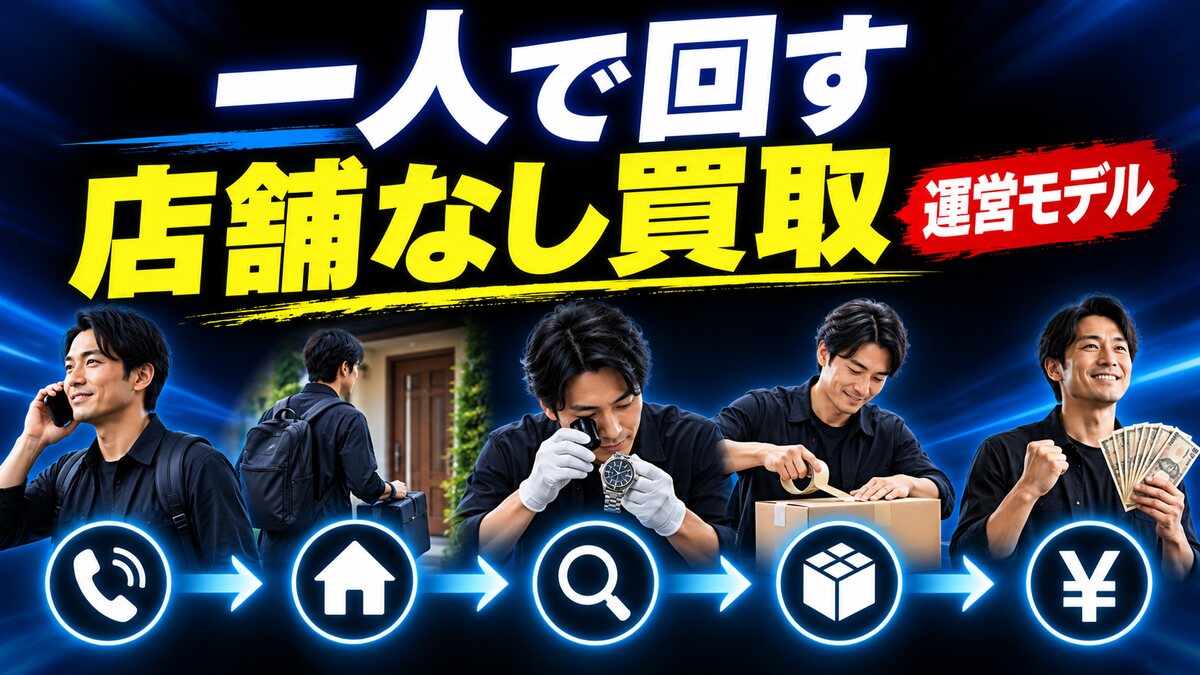
個人事業主としての形が決まったら、次は一人で買取事業を回す流れを作ります。店舗を持たない運営モデル、集客、訪問、査定、販売の役割を順番に確認してください。
一人で迷う場所を減らすための実践教材
許可、集客、電話対応、査定、買取、販売まで、自分で一から組み立てるより順番をまとめて確認したい人向けに、実務を教材へ整理しています。
参考にした公的情報
※税務・法令・行政手続は改正されることがあります。公開前・開業前に最新情報を確認し、個別判断は税務署、税理士、管轄警察署等へ相談してください。

コメント